A Level Accounting (9706)•9706/13/M/J/25
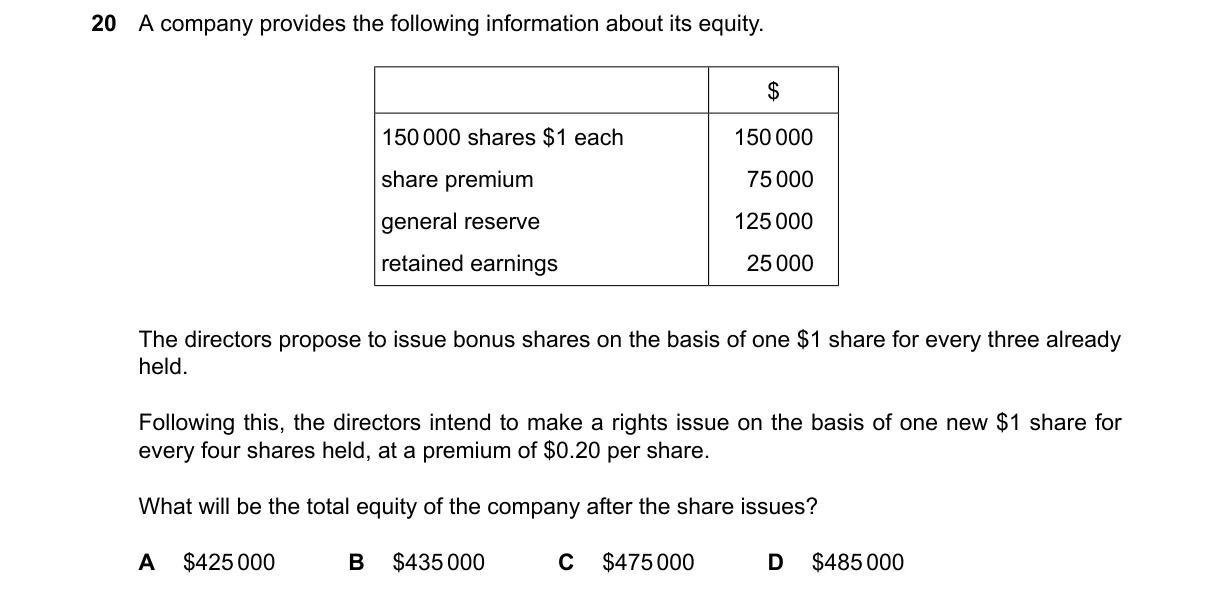
Explanation
Bonus issue reallocates reserves; rights issue adds cash proceeds Steps:
- Initial equity: 75,000 (premium) + 25,000 (retained) = $375,000
- Bonus: 50,000 shares (1:3 on 150,000) capitalize 50,000 to premium from reserves; total equity unchanged at $375,000; shares now 200,000
- Rights: 50,000 shares (1:4 on 200,000) at 1 par + 60,000
- Final equity: 60,000 = $435,000 Why B is correct:
- Rights issue increases equity by full subscription proceeds per accounting standards (IFRS/IAS 32), here 375,000 base. Why the others are wrong:
- A: Subtracts bonus capitalization or ignores rights premium ($20,000 short).
- C: Treats bonus as adding value or uses pre-bonus shares for rights ($40,000 over).
- D: Double-counts rights premium or misapplies bonus premium ($50,000 over). Final answer: B
Topic: Preparation of financial statements
Practice more A Level Accounting (9706) questions on mMCQ.me